La bêta fermée d'IGUDAR est ouverte aux candidatures. Argent fictif uniquement.

Candidater à la bêta →
IGUDAR

Un bien réel. Un loyer réel. Des règles claires.

Détenez un bien immobilier marocain réel et loué, aux côtés de professionnels, à partir de 25.000 MAD.

Bêta fermée, approuvée manuellement. Un prototype avec de l'argent fictif uniquement : rien n'est investi.

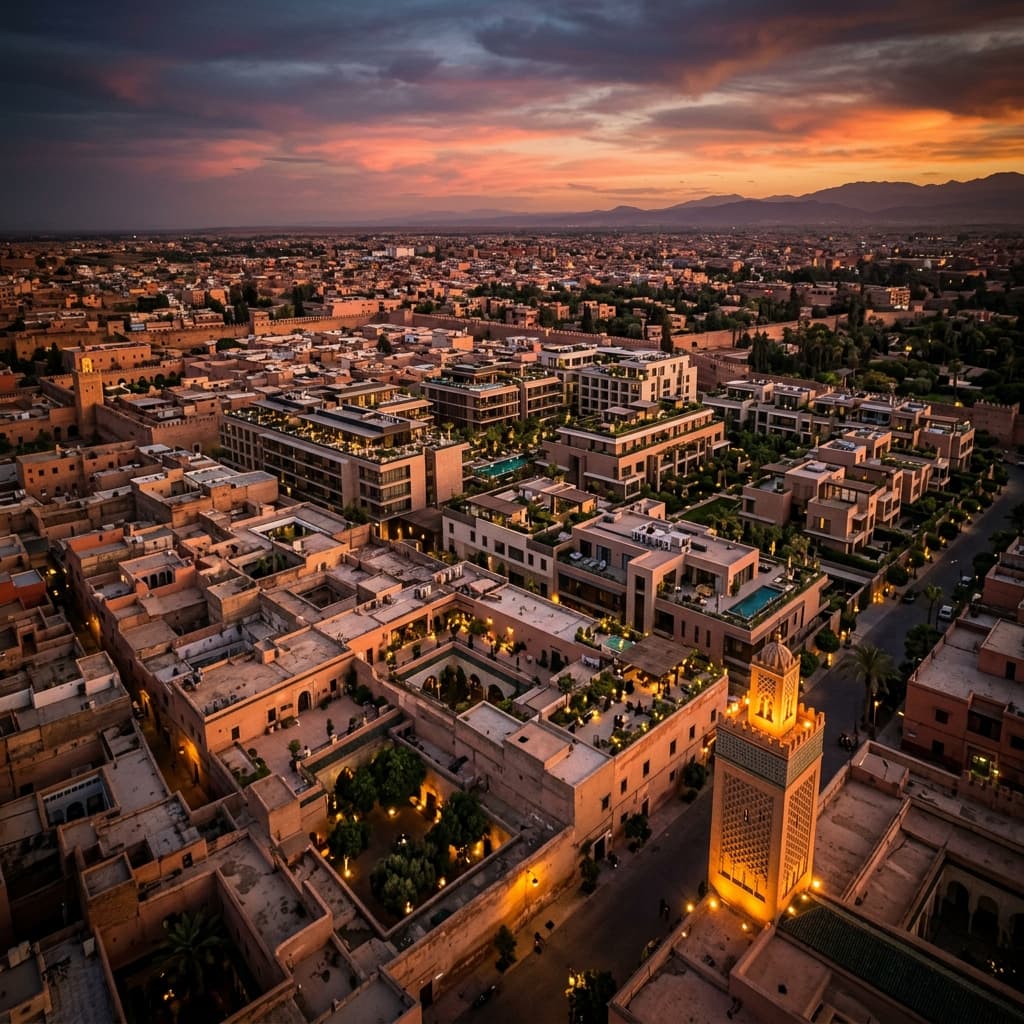
Vue aérienne d'une ville marocaine au crépuscule

Simulateur

Possédez un bien réel, déjà loué, aux côtés de professionnels, dès 25.000 MAD.

Scénario Base, conservé 5 ans. net · indicatif · non garanti.

Cash net par an

1.122,51 MAD

Pessimiste 912,88 MAD

Bénéfice net sur 5 ans

4.246,26 MAD

Pessimiste 2.146,55 MAD

TRI net

3,47 %

Pessimiste 1,79 %

Frais de plateforme par an

187,50 MAD

Frais d'entrée : 0 %. Identiques dans chaque scénario.

La même somme en dépôt bancaire
3.423,45 MAD

Le cas défavorable aussi. Dans le scénario Pessimiste, la même somme rapporte 2.146,55 MAD sur 5 ans, et un dépôt bancaire aurait rapporté davantage.

Nous avons construit quelque chose de différent.

  • Accès transparent

    Chaque opportunité commence par les faits.

    Les détails du bien, la logique de prix, les rendements indicatifs, les documents et les risques clés sont réunis en un seul endroit avant que quiconque n'investisse.

    Contexte de l'opération
  • Propriété claire

    Les investisseurs peuvent comprendre ce qu'ils détiennent.

    IGUDAR repose sur des frais visibles, des structures documentées, des droits pour les investisseurs et des conditions simples pour l'immobilier fractionné.

    Aucune couche cachée

  • Visibilité continue

    La plateforme continue de rendre compte après l'investissement.

    Le taux d'occupation, les charges, les distributions et les actualités du bien sont conçus pour rester visibles tout au long de la vie de l'actif.

    Mises à jour en continu

Programmes & partenaires

  • UM6P
  • MIT Sandbox
  • Explorer
  • Fondation OCP
  • UM6P Launchpad
  • Logo d'un programme partenaire

Comment ça marche

Une idée ancienne, construite pour aujourd'hui

IGUDAR tient son nom des igudar, les greniers collectifs des Amazighs. Les mêmes quatre idées soutiennent la plateforme.

  • 1Un bâtiment partagé

    Les igudar étaient les greniers collectifs amazighs : un bâtiment solide que de nombreuses familles élevaient et gardaient ensemble.

    Chez IGUDAR

    Un bien acheté via IGUDAR fonctionne de la même façon. Un bâtiment, plusieurs propriétaires.

Suivez chaque dirham

Votre portefeuille affiche quatre choses : ce que vous avez engagé, ce qui est sous séquestre, ce qui est investi dans la société propriétaire du bien, et le loyer que vous avez réellement reçu. Rien de caché, rien à deviner.

Simulez votre propre montant
  1. 1Votre banque
  2. 2Séquestre
  3. 3Le bâtiment
PortefeuilleIllustration — données de démonstration
Engagé
25.000,00 MAD
Votre montant, engagé sur un seul projet
Sous séquestre
0,00 MAD
Conservé à la banque jusqu'à la clôture de la levée
Investi
25.000,00 MAD
Parts de la société propriétaire du bien
Reçu
1.122,51 MAD
Loyer net après l'année 1 (Base)

Exemple à 25.000 MAD, scénario Base, un an après la clôture de la levée. Les chiffres sont net · indicatif · non garanti.

Comment circule votre argent

De votre compte bancaire au bâtiment, et retour

Votre argent n'est jamais mélangé au nôtre. Il attend sur un compte séquestre jusqu'à ce que la levée aboutisse, et vous revient intégralement si ce n'est pas le cas.

virementobjectif atteintlevée échouéeachètele gestionnaire paie le loyerfenêtres de sortie1VousVous engagez un montant et le virez depuisvotre propre compte bancaire2Compte séquestreDans une banque régulée, un compte par projet.Intact jusqu'à la clôture de la levée3Société propriétaireAchète le bien quandla levée atteint sonobjectif. Vous détenezdes parts de la SASouRemboursement intégralSi la levée échoue ousi le délai expire, labanque vous rend toutvotre argent4Le bienLoué à un gestionnaire professionnel sousbail principal5LoyerRéserve, impôts et frais de plateforme sontprélevés sur le loyer en premier6Distribution netteLe reste est versé sur votre compte bancaire,après frais et impôts7Votre capital de retourFenêtres de sortie tous les 6 mois dès l'année 1 ;vente ou vente en bloc vers l'année 5.Le prix du bien peut monter ou baisser.
  1. Vous virez votre montant depuis votre propre compte bancaire vers un compte séquestre dans une banque régulée, un compte par projet.
  2. Si la levée atteint son objectif, la société propriétaire du bien (SAS) achète le bien. Si elle échoue ou si le délai expire, la banque vous rembourse intégralement.
  3. Le bien est loué à un gestionnaire professionnel sous bail principal.
  4. Le loyer paie d'abord la réserve, les impôts et les frais de plateforme. Le reste est versé sur votre compte bancaire sous forme de distribution nette.
  5. Des fenêtres de sortie s'ouvrent tous les 6 mois après la première année. Le bien est vendu, ou vendu en bloc, vers l'année 5, et vous récupérez votre capital, augmenté ou diminué de la variation de la valeur du bien.
  1. Jour 0

    Vous vous engagez. Un délai de rétractation de 14 jours s'applique.

  2. Clôture de la levée

    Si l'objectif est atteint, le séquestre libère les fonds vers la société propriétaire du bien.

  3. À partir de l'année 1

    Des fenêtres de sortie s'ouvrent tous les 6 mois.

  4. Vers l'année 5

    Le bien est vendu, ou vendu en bloc.

La grille tarifaire : qui paie quoi, et quand

La même pour chaque investisseur, publiée dans son intégralité. Les vendeurs et les gestionnaires paient leurs propres frais ; ils ne réduisent jamais votre rendement.

Fonctionnalités de la plateforme

Des données claires sur chaque bien

Le contexte du marché, une vue simple des risques et des frais, le tout au même endroit.

Exemple · données de démonstration

Immeuble d'appartements loué

Ville exemple · quartier exemple

Ticket minimum
25.000 MAD
Rendement net en cash
4,5 %
TRI net
3,5 %

Scénario Base, net · indicatif · non garanti

  1. Analyse de marché

    Analyse en temps réel des tendances du marché immobilier marocain et des opportunités émergentes.

    8,0 %Ce bien7,1 %Quartier2,6 %Dépôt bancaire

    Rendement locatif brut, données d'exemple. Le chiffre du quartier est une valeur de démonstration. Indicatif.

  2. Évaluation des risques

    Une vue en langage clair des principaux risques de chaque bien, à côté des chiffres.

    • Loyer en retard
    • Vacance
    • Prix
  3. Sélection personnalisée

    Des recommandations adaptées à votre profil, vos objectifs et votre tolérance au risque.

    Profil exemple : équilibré, horizon de cinq ans

Les faits

Trois choses à savoir avant tout le reste

  • 25.000 MAD

    Ticket minimum

    Par projet, par paliers de 5.000 MAD.

  • 0 %

    Frais d'entrée

    La souscription ne coûte rien. La grille tarifaire complète est publiée.

  • Tous les 6 mois

    Fenêtres de sortie organisées

    Ouvertes après 1 an de détention.

Cessez de regarder depuis la touche. Commencez par une simulation.

Voyez ce que 25.000 MAD pourraient donner, essayez la bêta fermée avec de l'argent fictif, ou rejoignez la liste d'attente pour être informé de l'ouverture d'IGUDAR.

Candidater à la bêta